
Il credito bancario italiano è destinato a rallentare nel 2027, dopo la ripresa prevista per il 2026. Secondo l’EY Eurozone Bank Lending Forecasts la crescita dei prestiti complessivi passerà dal 2,3% del 2025 al 3,5% nel 2026, per poi scendere al 2,2% nel 2027 e risalire al 2,4% nel 2028. A pesare sono la debolezza degli investimenti privati, la progressiva uscita dal Superbonus, le condizioni di finanziamento meno favorevoli e il limitato sostegno della domanda estera. Nell’Eurozona le prospettive appaiono più stabili, con una crescita del credito stimata al 3,3% nel 2026, al 3,2% nel 2027 e al 3,7% nel 2028. Il divario con l’Italia dovrebbe quindi ampliarsi dal prossimo anno. Sulle condizioni di finanziamento incide anche la normalizzazione monetaria più lenta: il tasso sui depositi della Bce è previsto al 3% entro la fine del 2026 e su questo livello per gran parte del 2027, prima di una riduzione di 25 punti base nell’ultimo trimestre.
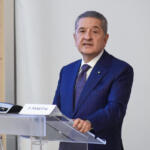
Secondo Filippo Mastropietro, Europe West & Italy Banking & Capital Markets Leader di EY, il rallentamento del credito va considerato insieme all’evoluzione del potere d’acquisto. La solidità del mercato del lavoro e la crescita dei salari hanno sostenuto i consumi, ma l’esaurimento di questa spinta e l’aumento dell’inflazione stanno erodendo parzialmente i redditi delle famiglie, mentre il costo dei finanziamenti resta elevato.
Mutui e credito al consumo
Per le famiglie italiane è previsto un progressivo rallentamento dei mutui, la cui crescita passerà dal 3,7% nel 2026 al 3,1% nel 2027 e al 2,4% nel 2028. Il mercato immobiliare nazionale ha mostrato una maggiore tenuta rispetto ad altri Paesi europei, ma inflazione e tassi più elevati dovrebbero raffreddare la domanda e la crescita dei prezzi delle abitazioni. La diffusione dei mutui a tasso fisso limita l’impatto immediato dei rialzi sui finanziamenti esistenti, ma rende meno convenienti le rinegoziazioni. Anche il credito al consumo è destinato a perdere slancio, passando dal 3,8% nel 2026 al 3,2% nel 2027 e al 2,2% nel 2028. Il graduale calo dell’inflazione dovrebbe favorire il recupero del potere d’acquisto, ma la crescita contenuta dei redditi reali e il costo elevato del credito continueranno a limitare la domanda di finanziamenti, soprattutto per gli acquisti di maggiore importo.
Per le imprese, dopo una crescita dei prestiti dell’1,2% nel 2025 e il recupero al 3,2% previsto nel 2026, l’espansione del credito dovrebbe scendere all’1,4% nel 2027, per poi risalire al 2,5% nel 2028. A frenare gli investimenti contribuiscono i maggiori costi di finanziamento e le tensioni energetiche. Nell’Eurozona, invece, i prestiti alle imprese sono stimati in crescita del 3,4% nel 2027 e del 4,1% nel 2028.
IA e crediti deteriorati
La domanda di finanziamenti alle imprese sta cambiando anche nella composizione. Antonio Altieri Pignalosa, Partner Financial Services Risk di EY Italia, sottolinea che, secondo le stime richiamate dalla Bce, circa un quarto della recente crescita del credito corporate europeo è riconducibile a finanziamenti legati all’intelligenza artificiale. Per le banche diventa quindi sempre più importante individuare i nuovi fabbisogni di capitale connessi agli investimenti tecnologici. Il rallentamento dei prestiti non dovrebbe tuttavia tradursi in un marcato peggioramento della qualità del credito. In Italia il rapporto tra crediti deteriorati e prestiti complessivi è stimato al 2,3% nel 2026, in linea con la media dell’Eurozona, per poi salire al 2,6% nel 2027 e al 2,8% nel 2028, rimanendo sotto i livelli precedenti alla pandemia.
Nell’Eurozona lo stesso indicatore è previsto al 2,3% nel 2026 e al 2,2% nei due anni successivi. Secondo l’analisi EY, il processo di riduzione dell’indebitamento condotto negli anni da famiglie e imprese ha rafforzato i bilanci del settore privato, migliorandone la capacità di assorbire condizioni di finanziamento meno favorevoli.